Takasbank, TPP ve TEFAS’taki iddiaları netleştirerek açıklama yaptı - Tralleskop

Takasbank, TPP ve TEFAS’taki iddiaları netleştirerek açıklama yaptı

Ne? Takasbank, TPP (Takasbank Para Piyasası) ve TEFAS (Türkiye Elektronik Fon Alım Satım Platformu) işlemleriyle ilgili sosyal medyada ve bazı yayın organlarında dolaşan iddialara yanıt...

Takasbank, TPP ve

Ne? Takasbank, TPP (Takasbank Para Piyasası) ve TEFAS (Türkiye Elektronik Fon Alım Satım Platformu) işlemleriyle ilgili sosyal medyada ve bazı yayın organlarında dolaşan iddialara yanıt verdi. Kim? Açıklamayı bankanın iletişim birimi yaptı; iddialar, TPP’nin borç veren ya da borç alan bir kurum olduğu yönündeki yanlış algıyı içeriyordu.

Nerede? Açıklama, Takasbank merkezinden ve ilgili kurumların resmi kanallarından yayımlandı. Ne zaman? Açıklama, 17 Ekim 2026 tarihli haber akışıyla kamuoyuna duyuruldu. Nasıl? Banka, TPP’nin tamamen organize bir para piyasası olduğunu, üyeler arasında teminatlı ve şeffaf bir sistemle çalıştığını, hiçbir kurumun tek başına borçluya yönlendirilmediğini vurguladı. Neden? Sosyal medyada yayılan spekülasyonların piyasaya güveni sarsma potansiyeli taşıması nedeniyle açıklama yapıldı.

📌 Öne Çıkan Başlıklar

  • Kritik Gelişme: TPP’de 240 milyar liralık işleme karşılık 450 milyar lira teminat bulunuyor, bugüne kadar temerrüt yaşanmadı.
  • Resmi Veri / Açıklama: TPP işlemlerinin %84’ü banka teminat mektuplarından oluşuyor; pay senedi teminatı %1,5’in altında.
  • Süreç / Sonraki Adım: TEFAS’ta Tera Portföy Birinci Serbest Fon (TLY) için SPK onayı alındıktan sonra alım işlemleri yeniden açıldı.

TPP İşlemlerinin Yapısı ve Teminat Durumu

Takasbank, TPP’nin “organize bir para piyasası” olduğunu ve bankanın bu piyasada borç veren ya da borç alan taraf olmadığını belirtti. İşlemler, üyeler arasında doğrudan temas olmadan, sistem üzerinden gerçekleşiyor; bu sayede tek bir kurumun belirli bir borçluya yönlendirilmesi teknik olarak mümkün değil. TPP’deki tüm borçlanmalar teminatlıdır; teminatların yaklaşık %84’ü banka teminat mektuplarından oluşmaktadır. Pay senetleri ise toplam teminat içinde %1,5’in altında bir paya sahiptir ve fiyatı olağan dışı artan pay senetleri teminata kabul edilmiyor.

Bankanın verdiği rakamlara göre, TPP’de yaklaşık 240 milyar liralık işleme karşılık 450 milyar lira tutarında teminat bulunmaktadır. Bu oran, piyasada bugüne kadar herhangi bir temerrüt yaşanmadığını ve teminat sağlayan kurumların zarara uğramadığını gösteriyor. Ayrıca İşsizlik Sigortası Fonu’nun TPP üzerinden özel bir yatırım fonunu finanse etmesinin teknik ve operasyonel açıdan mümkün olmadığı da vurgulandı.

TEFAS’ta Tera Portföy Birinci Serbest Fon’un İşleyişi

Takasbank, TEFAS platformunda işlem gören Tera Portföy Birinci Serbest Fon (TLY) hakkında da açıklamalarda bulundu. Fon, 7 Temmuz 2025 tarihinde TEFAS’ta işlem görmeye başladı. Ancak fonun izahname değişikliğinin Sermaye Piyasası Kurulu (SPK) onayı alınmadan yapılması üzerine 1 Ağustos 2025’te alım işlemleri durduruldu.

SPK onayı alındıktan sonra fon 12 Ağustos 2025’te alım işlemlerine yeniden açıldı. Bu süreç, fonun 11 ay boyunca SPK onayı olmadan TEFAS’ta işlem gördüğü yönündeki iddiaların gerçeği yansıtmadığını ortaya koydu. SPK, fonun kurucusuna izahnamede onaysız yapılan değişiklik nedeniyle idari para cezası uyguladı.

Denetim, Yasal Çerçeve ve Piyasa Güvencesi

Takasbank, piyasaların olağan işleyişini sürdürdüğünü ve yetkili kurumların yürüttüğü incelemelere tam destek verdiğini belirtti. Banka, gerçeğe aykırı bilgileri bilerek yaymaya devam edenlere karşı yasal haklarının saklı olduğunu da ekledi. Bu açıklama, hem TPP hem de TEFAS işlemlerinin yasal çerçeve içinde, şeffaf ve denetlenebilir bir yapıya sahip olduğunu teyit ediyor.

🔍 GAZETECİ MASASI

Olayın Perde Arkası ve Analiz

TPP ve TEFAS üzerindeki spekülasyonların temelinde, piyasa katılımcılarının bilgi eksikliği ve sosyal medyanın hızla yayılan haberleri doğrulamadan paylaşması yatıyor. Takasbank’ın teminat oranlarını ve geçmişteki temerrütsüz performansını vurgulaması, yatırımcı güvenini yeniden inşa etmeye yönelik stratejik bir adımdır. Özellikle TEFAS’ta TLY fonunun SPK onayı olmadan işlem görmesi iddiası, düzenleyici kurumların denetim mekanizmalarının etkinliğini sorgulasa da, bankanın açıklaması bu iddiaların gerçek dışı olduğunu kanıtlıyor. İleriye dönük olarak, TPP’nin teminat yapısının %84’ünün banka mektubu olması, piyasanın likidite riskini azaltırken, pay senedi teminatının sınırlı kalması risk yönetiminde çeşitlendirme ihtiyacını işaret ediyor. Bu dinamikler, Türkiye’nin finansal altyapısının sağlam temellere oturtulmuş olduğunu, ancak kamuoyunun doğru bilgiye ulaşmasının hâlâ kritik bir öncelik olduğunu gösteriyor.

Merak Edilen Sorular ve Yanıtlar

Soru: TPP işlemlerinde teminat oranı ne kadar?

TPP’de toplam 450 milyar lira teminat bulunuyor; bu teminatın %84’ü banka teminat mektuplarından oluşuyor.

Soru: TEFAS’ta Tera Portföy Birinci Serbest Fon neden durdurulmuştu?

Fonun izahname değişikliği SPK onayı alınmadan yapılmıştı; onay alındıktan sonra alım işlemleri yeniden açıldı.

Kaynak / Ajans: Aa

📰
Haber Kaynağı / Ajans: Aa
Bizi Takip Edin & Son Dakika Gelişmelerini Kaçırmayın
🛡️ EDİTORYAL TEYİT & E-E-A-T STANDARDI
✅ Doğrulanmış İçerik

Bu haber metni; 5187 sayılı Basın Kanunu, Basın Ahlak Yasası ve Türkiye Gazeteciler Cemiyeti Hak ve Sorumluluk Bildirgesi ilkeleri çerçevesinde editoryal süzgeçten geçirilmiş ve teyit edilmiştir.

✍️ Redaksiyon: furkankural ⏱️ Son Güncelleme: 17.10.2026 20:33 ⚖️ Yasal Denetim: BİK & Basın İlkeleri Uyumlu

Bu yazar henüz bir profil açıklaması eklemedi.

Sel Sularında Kaybedilen Araçlar: Kasko Mu, Trafik Sigortası mı?

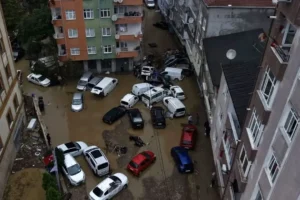
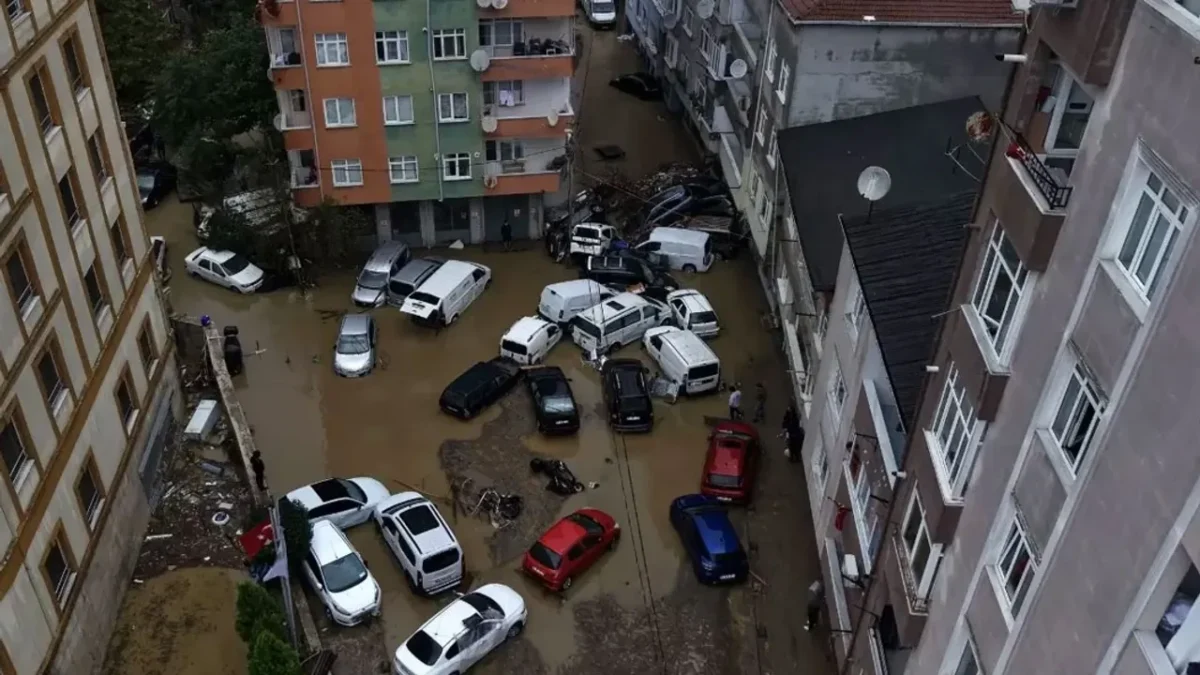
İstanbul’da 1.200’den fazla su baskını, 15 heyelan ve yüzlerce araç sulara gömüldü. Selin etkisiyle sürüklenen taşıtlar, kaskosuz mu yoksa trafik sigortasıyla mı karşılanacak? İki soru,...

Sel Sularında Kaybedilen

İstanbul’da 1.200’den fazla su baskını, 15 heyelan ve yüzlerce araç sulara gömüldü. Selin etkisiyle sürüklenen taşıtlar, kaskosuz mu yoksa trafik sigortasıyla mı karşılanacak?

İki soru, 5N1K ile netleşti: Ne? Sel sularıyla zarar gören araçlar. Nerede? İstanbul, Marmara bölgesi. Ne zaman? 17.10.2026. Neden? Yoğun yağışlar, altyapı eksiklikleri. Nasıl? Sigorta poliçeleri ve idari yargı. Kim? Araç sahipleri, sigorta şirketleri ve kamu kurumları.

📌 Öne Çıkan Başlıklar

  • Kritik Gelişme: Marmara’da 1.200 araç suya gömüldü.
  • Resmi Veri / Açıklama: Trafik sigortası doğa olaylarını kapsamaz, kasko şart koşar.
  • Süreç / Sonraki Adım: Kasko sahipleri 5 gün içinde hasar bildiriminde bulunmalı.

Kararın Detayları ve Sürecin İşleyişi

Sigorta sektörünün uzmanları, kaskosuz araç sahiplerinin zararlarını karşılamak için idari yargıya başvurabileceğini belirtti. Avukat Sibel Öztürk, “Altyapı ihmaline dayalı idari sorumluluk, zararların tazmin edilmesini sağlayabilir” dedi. Kaskosuzluk durumunda, aracın piyasa değeri üzerinden 60%’lik bir limit ödenir. Eğer tamir faturası bu tutarı aşarsa, araç pert sayılır.

Elektrikli araçlar için durum daha katı. Batarya zarar görürse, araç pert sayılır ve sahiplerine piyasa değeri geri ödenir. İstanbul’da sel sonrası bataryaların iflası, pert işlemlerini kaçınılmaz kıldı.

Sahadan İlk Bilgiler ve Tarafların Açıklamaları

İstanbul Emniyet Müdürlüğü, su baskını sonrası trafikteki araçları güvenli bir bölgeye çekti. Olay yerinde, suyun motor bölümlerine girmesiyle ciddi hasarlar tespit edildi. Sigorta acenteleri, 5 gün içinde hasar bildiriminde bulunulmasını hatırlattı.

Sigorta şirketleri, su baskını teminatı olan poliçeler için “kasko” adı altında ödeme yapacaklarını açıkladı. Trafik sigortası ise sadece normal yol şartlarında üçüncü şahıslara verilen zararları kapsar.

Bölgesel ve Sektörel Yansımalar

Sel, sadece İstanbul’u değil, Marmara’nın tüm şehirlerini etkiledi. Özellikle altyapı eksikliği, selin şiddetini artırdı. Belediye ve Karayolları’nın altyapı sorumluluğu, idari yargı süreçlerinde önemli bir rol oynayacak.

Sigorta sektörü, kaskosuz araç sahiplerinin zararlarını idari yargıya taşımasıyla yeni bir tazminat modeli görecek. Bu durum, sigorta primlerinde ve poliçe şartlarında değişikliklere yol açabilir.

🔍 GAZETECİ MASASI

Olayın Perde Arkası ve Analiz

Sel sonrası kasko ve trafik sigortası konusundaki belirsizlik, tüketicilerin güvenini sarsıyor. Sigorta şirketleri, su baskını teminatını netleştirerek, müşterilerin risklerini azaltmayı hedefliyor. Ancak, idari yargıya başvuru süreci, vatandaşlar için zaman ve maliyet açısından zorlu olabilir. Bu bağlamda, kamu kurumlarının altyapı sorumluluğu ve yasal çerçeve netleştirildiğinde, sigorta sektöründeki belirsizlik azalacaktır. Gelecek aylarda, selin etkilerinin tam olarak ortaya çıkmasıyla birlikte, sigorta primlerinde ve poliçe şartlarında yeni düzenlemelerin gündeme geleceği öngörülüyor.

Merak Edilen Sorular ve Yanıtlar

Soru: Trafik sigortası selde zarar gören araçları karşılar mı?

Trafik sigortası, doğa olaylarını kapsamaz. Selde zarar gören araçlar kasko kapsamında değerlendirilmeli.

Soru: Kaskosu olmayan araç sahipleri nasıl bir yol izlemeli?

Altyapı ihmaline dayalı idari yargıya başvurarak zararlarını talep edebilirler.

Kaynak / Ajans: Aydinhedef

📰
Haber Kaynağı / Ajans: Aydinhedef
Bizi Takip Edin & Son Dakika Gelişmelerini Kaçırmayın
🛡️ EDİTORYAL TEYİT & E-E-A-T STANDARDI
✅ Doğrulanmış İçerik

Bu haber metni; 5187 sayılı Basın Kanunu, Basın Ahlak Yasası ve Türkiye Gazeteciler Cemiyeti Hak ve Sorumluluk Bildirgesi ilkeleri çerçevesinde editoryal süzgeçten geçirilmiş ve teyit edilmiştir.

✍️ Redaksiyon: furkankural ⏱️ Son Güncelleme: 17.10.2026 20:04 ⚖️ Yasal Denetim: BİK & Basın İlkeleri Uyumlu

Bu yazar henüz bir profil açıklaması eklemedi.

Sel Felaketinde Araç Sahiplerine Kasko ve Trafik Sigortası Rehberi

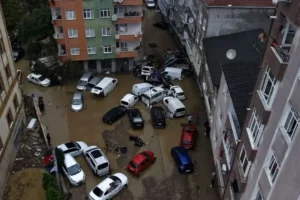
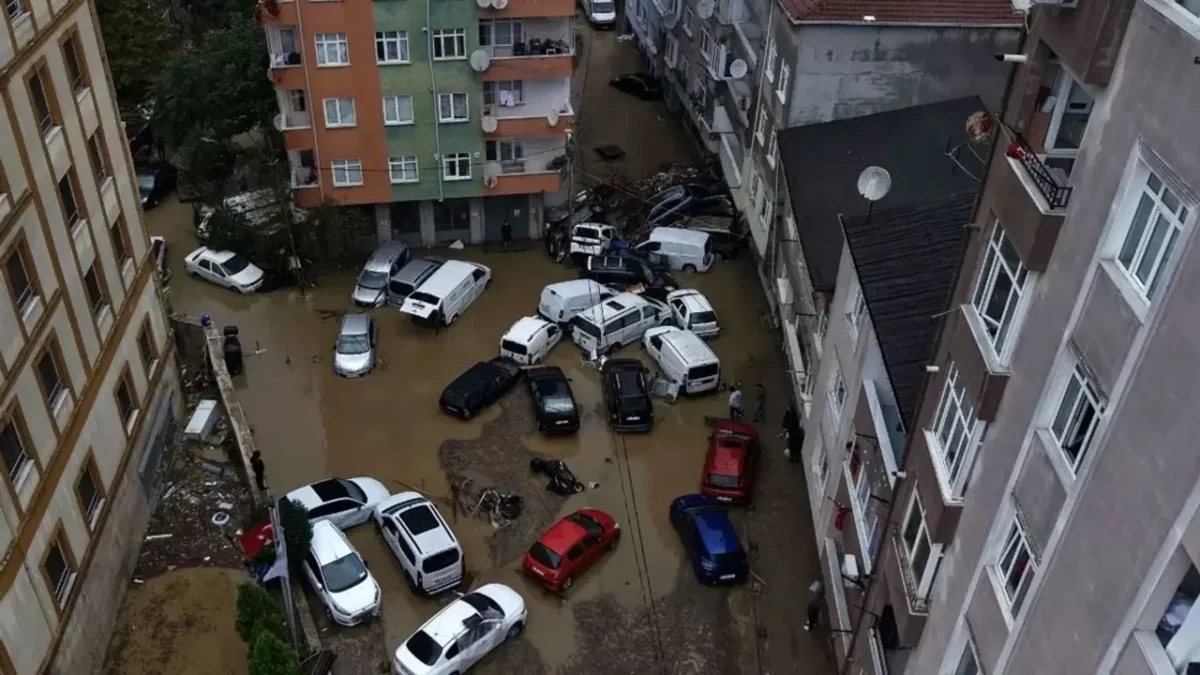
Sel felaketinin ardından İstanbul ve Marmara'da binlerce araç suyla kaplanırken, kasko ve zorunlu trafik sigortalarının hangi durumları karşılayacağı merak konusu oldu. Olay, 17 Ekim 2026...

Sel Felaketinde Araç

Sel felaketinin ardından İstanbul ve Marmara’da binlerce araç suyla kaplanırken, kasko ve zorunlu trafik sigortalarının hangi durumları karşılayacağı merak konusu oldu. Olay, 17 Ekim 2026 tarihinde yoğun sağanak yağışların yol açtığı 1.200’den fazla su baskını ve 15 heyelanla birlikte gerçekleşti; hasar gören araç sahipleri, sigorta kapsamı ve hukuki hakları konusunda net bilgiye ihtiyaç duydu.

Sigorta şirketleri, yalnızca kasko poliçelerinde “sel ve su baskını” teminatı bulunan araçların piyasa değerini, hasarın oluştuğu gün geçerli fiyat üzerinden ödeyeceğini, zorunlu trafik sigortasının ise doğal afetleri teminat dışı bıraktığını belirtti. Araç sahibi, hasar bildirimini olay tarihinden itibaren beş gün içinde acentesine yapmazsa hak kaybı riskiyle karşı karşıya kalıyor.

📌 Öne Çıkan Başlıklar

  • Kritik Gelişme: Kasko poliçelerinde sel teminatı olmayan araç sahipleri, idari sorumluluğa dayanarak tazminat talep edebiliyor.
  • Resmi Veri / Açıklama: Trafik sigortası, doğal afetlerde ödeme yapmaz; sadece üçüncü şahıslara verilen zararları karşılar.
  • Süreç / Sonraki Adım: Hasar bildirimi 5 gün içinde yapılmalı, eksper raporu ve piyasa değeri üzerinden ödeme gerçekleşir.

Kasko ve Trafik Sigortasının Afet Durumlarındaki Kapsamı

Sigorta mevzuatına göre, zorunlu trafik sigortası yalnızca normal yol koşullarında meydana gelen çarpışma, çarpma ya da çarpılma gibi üçüncü şahıslara verilen maddi zararları temin eder. Sel, su baskını, heyelan gibi doğa olayları bu poliçenin teminat dışı kalma maddelerinde açıkça yer alır. Bu sebeple, sel sularının taşıtları devirmesi, zincirleme çarpışmalara yol açması durumunda sigorta şirketi ödeme yapmaz.

Kasko poliçeleri ise iki ana grupta incelenir: “standart” ve “genişletilmiş” teminatlar. Sel ve su baskını teminatı yalnızca genişletilmiş paketlerde yer alır; bu teminatın bulunup bulunmadığı, poliçenin sözleşme şartlarında net bir şekilde belirtilir. Teminat mevcutsa, aracın hasar gördüğü günkü piyasa rayiç bedeli, sigorta limitleri dahilinde ödenir. Ödeme tutarı, aracın marka, model, yılı ve hasarın kapsamına göre ekspertiz raporu ile belirlenir.

Sahadan İlk Bilgiler ve Uzman Görüşleri

İstanbul’un çeşitli ilçelerinde, özellikle Kadıköy, Üsküdar ve Avcılar’da su seviyesinin araç alt kısmına kadar yükselmesiyle motor, şanzıman ve elektronik sistemlerde kalıcı hasarlar rapor edildi. Elektrikli araç sahipleri ise ek bir riskle karşı karşıya; suyun batarya bölmesine ulaşması durumunda, üreticiler genellikle aracın pert kararına gitmesini şart koşuyor. Sektör temsilcileri, son taşkınlarda %85 oranında pert işlemi uygulandığını ve piyasa değerinin tamamen iade edildiğini belirtiyor.

Avukat Sibel Öztürk, “Kaskosu olmayan ya da sel teminatı bulunmayan sürücüler, idari hatadan kaynaklanan zararlarını belediyeye, karayolları müdürlüğüne ya da ilgili kamu kurumuna karşı talep edebilir” diyerek, hukuki yolun açık olduğunu vurguladı. Ankara’da benzer bir selde zarar gören bir vatandaşın idari yargıda başarıyla tazminat alması, bu yolun örnek bir uygulaması olarak öne çıktı.

Yasal Haklar ve İdari Sorumluluk

Sel felaketlerinin oluşumunda altyapı ihmalinin rolü büyüktür. Yol yataklarının, drenaj sistemlerinin yetersizliği ve imar hataları, suyun birikmesine ve taşkın riskinin artmasına neden olur. Bu bağlamda, zarar gören araç sahipleri, belediyenin veya ilgili kamu kurumunun ihmalini kanıtlayabilirse, tazminat talebinde bulunabilir. Avukat Yakup Erikel, “Sel doğal bir olaydır; ancak ihmal, sorumluluğu kamu kurumuna yükler” diyerek, hukuki sürecin temelini oluşturdu.

Hasar bildirimi süreci şu adımlarla ilerler: (1) Olayın gerçekleştiği tarih ve saat, (2) Araç fotoğrafları ve su seviyesinin belgelenmesi, (3) Sigorta acentesine 5 gün içinde yazılı bildirim, (4) Eksperin aracın teknik durumunu raporlaması, (5) Raporun sigorta şirketi tarafından değerlendirilmesi ve ödeme kararı. Eksper raporu, aracın piyasa değerinin %60’ını aşan bir tamir maliyeti gösterirse, araç pert olarak kabul edilir ve sigorta şirketi rayiç bedeli nakit olarak öder.

🔍 GAZETECİ MASASI

Olayın Perde Arkası ve Analiz

Bu sel felaketi, sadece bir doğa olayı olmaktan çıkıp, altyapı politikaları ve sigorta sektörü arasındaki kırılma noktasını gözler önüne serdi. Kasko şirketlerinin teminat paketlerini genişletme eğilimi, artan sel riskiyle paralel bir gelişme gösteriyor. Ancak, sigorta bilincinin düşük olduğu bölgelerde, kasko sahibi olmayan sürücülerin mağduriyeti hâlâ büyük bir sorun. Yerel yönetimlerin, drenaj ve yol bakımına yatırım yapması, uzun vadede hem maddi hem de sosyal maliyetleri azaltacaktır. Önümüzdeki dönem, iklim değişikliğiyle birlikte artan aşırı yağış olaylarına karşı sigorta mevzuatının güncellenmesi ve kamu‑özel iş birliğinin güçlendirilmesi kritik bir adım olacaktır.

Merak Edilen Sorular ve Yanıtlar

Soru: Sel sonrası aracımın kasko poliçesinde sel teminatı yoksa ne yapmalıyım?

Araç sahibi, belediye ya da karayolları gibi ilgili kamu kurumunun altyapı ihmalinden kaynaklanan bir kusur olduğunu kanıtlayabilirse, idari yargı yoluyla tazminat talep edebilir. Bu süreçte, olayın fotoğrafları, resmi raporlar ve ekspertiz sonuçları önemli delil niteliği taşır.

Soru: Hasar bildirimi için en son tarih ne zaman?

Poliçenin şartlarına göre, sel olayının gerçekleştiği tarihten itibaren beş gün içinde sigorta acentesine yazılı bildirim yapılmalıdır. Bu sürenin aşılması, ödeme hakkının kaybedilmesine yol açabilir.

Kaynak / Ajans: Aydinhedef

📰
Haber Kaynağı / Ajans: Aydinhedef
Bizi Takip Edin & Son Dakika Gelişmelerini Kaçırmayın
🛡️ EDİTORYAL TEYİT & E-E-A-T STANDARDI
✅ Doğrulanmış İçerik

Bu haber metni; 5187 sayılı Basın Kanunu, Basın Ahlak Yasası ve Türkiye Gazeteciler Cemiyeti Hak ve Sorumluluk Bildirgesi ilkeleri çerçevesinde editoryal süzgeçten geçirilmiş ve teyit edilmiştir.

✍️ Redaksiyon: furkankural ⏱️ Son Güncelleme: 17.10.2026 20:03 ⚖️ Yasal Denetim: BİK & Basın İlkeleri Uyumlu

Bu yazar henüz bir profil açıklaması eklemedi.