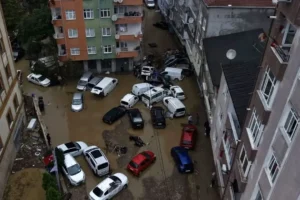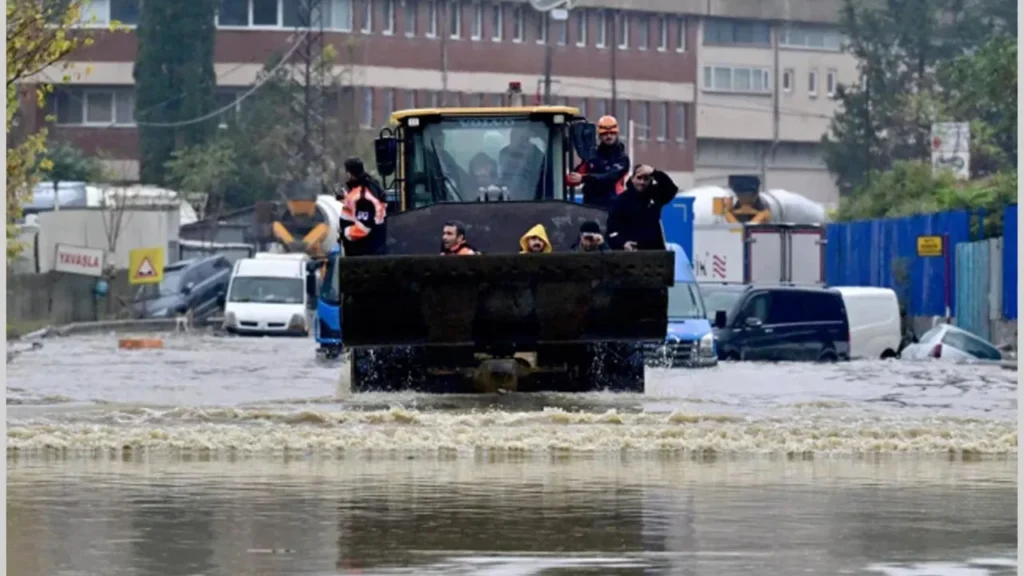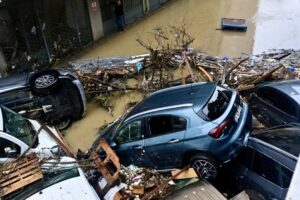
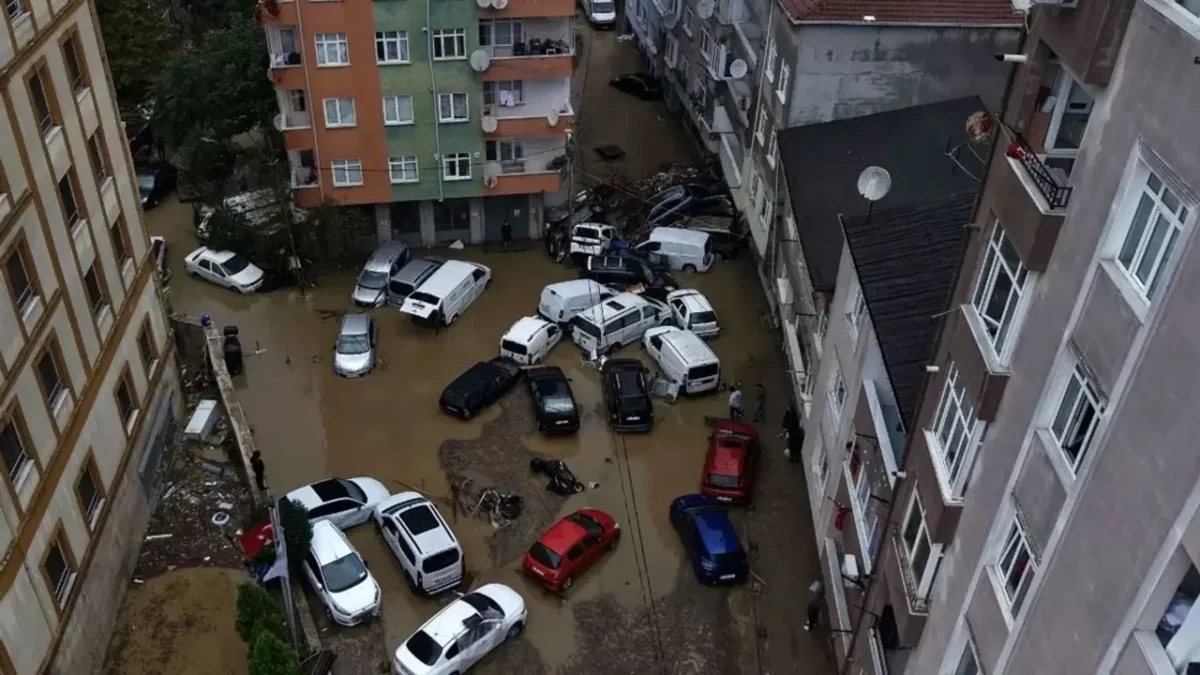
Sel felaketinin ardından İstanbul ve Marmara’da binlerce araç suyla kaplanırken, kasko ve zorunlu trafik sigortalarının hangi durumları karşılayacağı merak konusu oldu. Olay, 17 Ekim 2026 tarihinde yoğun sağanak yağışların yol açtığı 1.200’den fazla su baskını ve 15 heyelanla birlikte gerçekleşti; hasar gören araç sahipleri, sigorta kapsamı ve hukuki hakları konusunda net bilgiye ihtiyaç duydu.
Sigorta şirketleri, yalnızca kasko poliçelerinde “sel ve su baskını” teminatı bulunan araçların piyasa değerini, hasarın oluştuğu gün geçerli fiyat üzerinden ödeyeceğini, zorunlu trafik sigortasının ise doğal afetleri teminat dışı bıraktığını belirtti. Araç sahibi, hasar bildirimini olay tarihinden itibaren beş gün içinde acentesine yapmazsa hak kaybı riskiyle karşı karşıya kalıyor.
- Kritik Gelişme: Kasko poliçelerinde sel teminatı olmayan araç sahipleri, idari sorumluluğa dayanarak tazminat talep edebiliyor.
- Resmi Veri / Açıklama: Trafik sigortası, doğal afetlerde ödeme yapmaz; sadece üçüncü şahıslara verilen zararları karşılar.
- Süreç / Sonraki Adım: Hasar bildirimi 5 gün içinde yapılmalı, eksper raporu ve piyasa değeri üzerinden ödeme gerçekleşir.
Kasko ve Trafik Sigortasının Afet Durumlarındaki Kapsamı
Sigorta mevzuatına göre, zorunlu trafik sigortası yalnızca normal yol koşullarında meydana gelen çarpışma, çarpma ya da çarpılma gibi üçüncü şahıslara verilen maddi zararları temin eder. Sel, su baskını, heyelan gibi doğa olayları bu poliçenin teminat dışı kalma maddelerinde açıkça yer alır. Bu sebeple, sel sularının taşıtları devirmesi, zincirleme çarpışmalara yol açması durumunda sigorta şirketi ödeme yapmaz.
Kasko poliçeleri ise iki ana grupta incelenir: “standart” ve “genişletilmiş” teminatlar. Sel ve su baskını teminatı yalnızca genişletilmiş paketlerde yer alır; bu teminatın bulunup bulunmadığı, poliçenin sözleşme şartlarında net bir şekilde belirtilir. Teminat mevcutsa, aracın hasar gördüğü günkü piyasa rayiç bedeli, sigorta limitleri dahilinde ödenir. Ödeme tutarı, aracın marka, model, yılı ve hasarın kapsamına göre ekspertiz raporu ile belirlenir.
Sahadan İlk Bilgiler ve Uzman Görüşleri
İstanbul’un çeşitli ilçelerinde, özellikle Kadıköy, Üsküdar ve Avcılar’da su seviyesinin araç alt kısmına kadar yükselmesiyle motor, şanzıman ve elektronik sistemlerde kalıcı hasarlar rapor edildi. Elektrikli araç sahipleri ise ek bir riskle karşı karşıya; suyun batarya bölmesine ulaşması durumunda, üreticiler genellikle aracın pert kararına gitmesini şart koşuyor. Sektör temsilcileri, son taşkınlarda %85 oranında pert işlemi uygulandığını ve piyasa değerinin tamamen iade edildiğini belirtiyor.
Avukat Sibel Öztürk, “Kaskosu olmayan ya da sel teminatı bulunmayan sürücüler, idari hatadan kaynaklanan zararlarını belediyeye, karayolları müdürlüğüne ya da ilgili kamu kurumuna karşı talep edebilir” diyerek, hukuki yolun açık olduğunu vurguladı. Ankara’da benzer bir selde zarar gören bir vatandaşın idari yargıda başarıyla tazminat alması, bu yolun örnek bir uygulaması olarak öne çıktı.
Yasal Haklar ve İdari Sorumluluk
Sel felaketlerinin oluşumunda altyapı ihmalinin rolü büyüktür. Yol yataklarının, drenaj sistemlerinin yetersizliği ve imar hataları, suyun birikmesine ve taşkın riskinin artmasına neden olur. Bu bağlamda, zarar gören araç sahipleri, belediyenin veya ilgili kamu kurumunun ihmalini kanıtlayabilirse, tazminat talebinde bulunabilir. Avukat Yakup Erikel, “Sel doğal bir olaydır; ancak ihmal, sorumluluğu kamu kurumuna yükler” diyerek, hukuki sürecin temelini oluşturdu.
Hasar bildirimi süreci şu adımlarla ilerler: (1) Olayın gerçekleştiği tarih ve saat, (2) Araç fotoğrafları ve su seviyesinin belgelenmesi, (3) Sigorta acentesine 5 gün içinde yazılı bildirim, (4) Eksperin aracın teknik durumunu raporlaması, (5) Raporun sigorta şirketi tarafından değerlendirilmesi ve ödeme kararı. Eksper raporu, aracın piyasa değerinin %60’ını aşan bir tamir maliyeti gösterirse, araç pert olarak kabul edilir ve sigorta şirketi rayiç bedeli nakit olarak öder.
Olayın Perde Arkası ve Analiz
Bu sel felaketi, sadece bir doğa olayı olmaktan çıkıp, altyapı politikaları ve sigorta sektörü arasındaki kırılma noktasını gözler önüne serdi. Kasko şirketlerinin teminat paketlerini genişletme eğilimi, artan sel riskiyle paralel bir gelişme gösteriyor. Ancak, sigorta bilincinin düşük olduğu bölgelerde, kasko sahibi olmayan sürücülerin mağduriyeti hâlâ büyük bir sorun. Yerel yönetimlerin, drenaj ve yol bakımına yatırım yapması, uzun vadede hem maddi hem de sosyal maliyetleri azaltacaktır. Önümüzdeki dönem, iklim değişikliğiyle birlikte artan aşırı yağış olaylarına karşı sigorta mevzuatının güncellenmesi ve kamu‑özel iş birliğinin güçlendirilmesi kritik bir adım olacaktır.
Merak Edilen Sorular ve Yanıtlar
Soru: Sel sonrası aracımın kasko poliçesinde sel teminatı yoksa ne yapmalıyım?
Araç sahibi, belediye ya da karayolları gibi ilgili kamu kurumunun altyapı ihmalinden kaynaklanan bir kusur olduğunu kanıtlayabilirse, idari yargı yoluyla tazminat talep edebilir. Bu süreçte, olayın fotoğrafları, resmi raporlar ve ekspertiz sonuçları önemli delil niteliği taşır.
Soru: Hasar bildirimi için en son tarih ne zaman?
Poliçenin şartlarına göre, sel olayının gerçekleştiği tarihten itibaren beş gün içinde sigorta acentesine yazılı bildirim yapılmalıdır. Bu sürenin aşılması, ödeme hakkının kaybedilmesine yol açabilir.
Kaynak / Ajans: Aydinhedef